
Según el Código Fiscal panameño, son objeto del Impuesto de Bienes Inmuebles en Panamá todos los terrenos situados en el territorio jurisdiccional de la República, así como los edificios y demás construcciones permanentes hechas o que se hicieren sobre dichos terrenos; tenga éstos o no Título de Propiedad, inscrito en el Registro Público de la Propiedad.
La Ley 66 de 17 de octubre de 2017 introdujo modificaciones sustanciales al régimen del Impuesto de Bienes Inmuebles en Panamá, al incorporar, entre otros aspectos, las figuras del Patrimonio Familiar Tributario y de Vivienda Principal, las cuales, hasta ese momento, se aplicaban exclusivamente en el ámbito del Derecho de Familia.
¿Qué es el Impuesto de Bienes Inmuebles en Panamá y sus beneficios fiscales?
El beneficio del Patrimonio Familiar Tributario y de la Vivienda Principal consiste en un tratamiento fiscal preferencial otorgado a los inmuebles destinados a servir como residencia habitual del contribuyente. En virtud de estas figuras, el propietario puede declarar el inmueble bajo dicha condición, lo que le permite acceder a exoneraciones o tasas reducidas del Impuesto de Bienes Inmuebles en Panamá, siempre que se cumplan los requisitos establecidos por la ley, principalmente, relacionados con el uso residencial permanente y el valor catastral del bien.
Patrimonio Familiar Tributario
Establece la Ley 66 que el Patrimonio Familiar Tributario corresponderá al bien inmueble destinado al uso permanente por el propietario con fines habitacionales con su familia, que habite bajo el mismo techo. Se entiende como familia el concepto que, para tal efecto, se establece en el Código de la Familia, para constituir patrimonio familiar, que se describe como bienes destinados a la protección del hogar y al sostenimiento de la familia, por consecuencia del matrimonio o de la unión de hecho.
Vivienda Principal
La Vivienda Principal será aquella de uso permanente por el propietario del bien inmueble, persona natural, con fines habitacionales, entre sus bienes inmuebles residenciales, y que no constituya patrimonio familiar. Esta modalidad es aplicable para los casos de:
- Personas de la tercera edad
- Jubilados o pensionados
- Personas solteras, divorciadas o viudas
¿Cómo solicitar el beneficio del Impuesto de Bienes Inmuebles en Panamá ante la DGI?
Para obtener el beneficio de Patrimonio Familiar Tributario o de Vivienda Principal, el propietario del inmueble debe seguir este proceso:
- Ingresar al sistema e-Tax 2.0 de la Dirección General de Ingresos (DGI).
- Seleccionar el beneficio al que aplica (Patrimonio Familiar Tributario o Vivienda Principal).
- Adjuntar los requisitos exigidos, los cuales varían dependiendo del beneficio a aplicar y si es persona natural o jurídica.
- Esperar la resolución de la DGI: a partir de la fecha de presentación, la DGI deberá pronunciarse y notificar al contribuyente dentro del término de tres (3) meses.
Importante: transcurrido dicho periodo sin que la DGI se haya pronunciado y notificado al contribuyente, se entenderá aceptada dicha solicitud, de acuerdo con lo dispuesto en el Artículo 2 de la Ley 66 del 17 de octubre de 2017 y también en lo dispuesto en la Resolución No. 201-7807 del 5 de diciembre de 2018.
📩 ¿Necesita ayuda para solicitar el Patrimonio Familiar Tributario o Vivienda Principal ante la DGI? Nuestros abogados tributaristas le asesoran en cada paso del proceso.
Nueva estructura de tarifas del Impuesto de Bienes Inmuebles en Panamá
La Ley 66 de 2017 estableció una nueva estructura de tarifas del Impuesto de Bienes Inmuebles en Panamá, diferenciadas según el destino y uso del inmueble, otorgando un tratamiento fiscal más favorable a la residencia habitual del contribuyente frente a otros tipos de propiedades.
Régimen anterior: exoneraciones prolongadas
El régimen previo del Impuesto de Bienes Inmuebles en Panamá albergaba un sistema amplio de exoneraciones aplicables a las mejoras incorporadas a los inmuebles, particularmente en el caso de construcciones nuevas, las cuales podían gozar de exenciones prolongadas. Algunas propiedades aún mantienen vigentes dichas exoneraciones, las cuales podían ser otorgadas por un término de hasta veinte (20) años.
Este esquema, concebido como un incentivo general a la actividad inmobiliaria y a la construcción, operaba con escasa selectividad y sin atender de manera diferenciada al valor, destino o aprovechamiento económico del inmueble, lo que generaba distorsiones en la carga tributaria y, en consecuencia, una merma significativa en la recaudación fiscal.1
Datos comparativos de recaudación del Impuesto de Bienes Inmuebles en Panamá
Comparativo recaudación Impuesto de Bienes Inmuebles en Panamá 2015-2016 DGI]
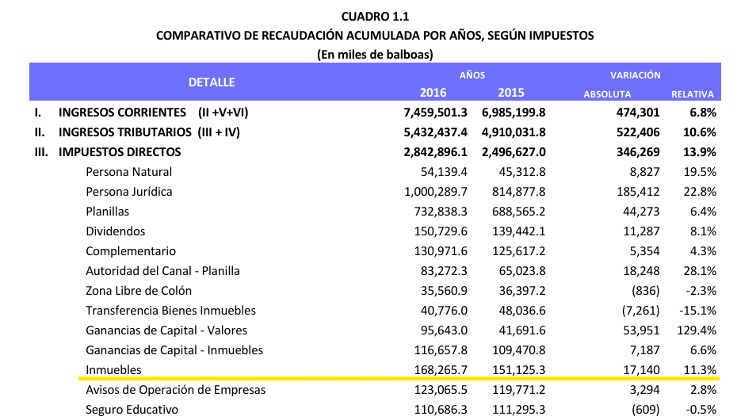
Cuadro 1.1 — Comparativo de recaudación acumulada por años, según impuestos (2015-2016). Fuente: DGI, Boletín Estadístico Tributario 2016.
Estructura recaudación Impuesto de Bienes Inmuebles en Panamá 2023 DGI]
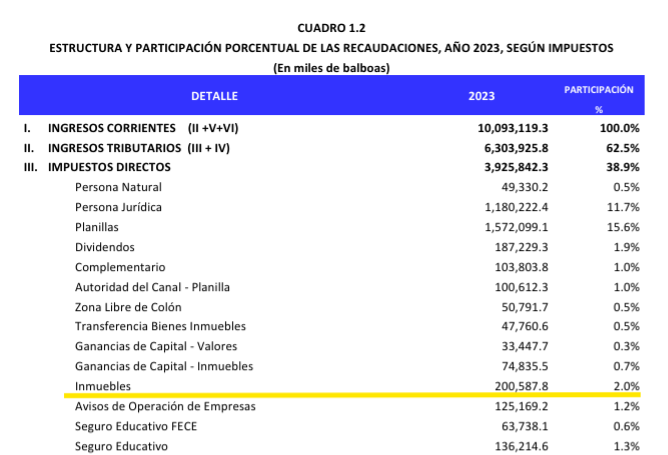
Cuadro 1.2 — Estructura y participación porcentual de las recaudaciones, año 2023. Fuente: DGI, Boletín Estadístico Tributario 2023.
Exoneraciones ampliadas por la Ley 66 de 2017
Adicional a la diferenciación de las tarifas, la Ley 66 de 17 de octubre de 2017 amplió y precisó el catálogo de exoneraciones aplicables al Impuesto de Bienes Inmuebles en Panamá, incluyendo expresamente a los inmuebles pertenecientes a empresas estatales o sociedades cuyas acciones sean 100% propiedad del Estado.
Asimismo, consolidó la exoneración aplicable a los inmuebles cuya base imponible no exceda de B/.120,000.00, siempre que constituyan Patrimonio Familiar Tributario o Vivienda Principal.
De igual forma, estableció una exoneración transitoria por el término de tres (3) años para aquellos inmuebles adquiridos como primera compra de vivienda, cuyo valor catastral se encuentre entre B/.120,000.00 y B/.300,000.00, siempre que cumplan los requisitos legales correspondientes.
Beneficio de pronto pago del Impuesto de Bienes Inmuebles en Panamá: Ley 208 de 2021
Posteriormente, la Ley 208 del 6 de abril del 2021 extendió el beneficio de pronto pago del Impuesto de Bienes Inmuebles en Panamá, el cual otorga un descuento del 10% al contribuyente, sea persona natural o jurídica que, a más tardar el último día del mes de abril del año fiscal, cancele la totalidad del impuesto correspondiente a dicho período.
📩 ¿Desea evaluar exoneraciones aplicables a su propiedad o analizar el impacto del Impuesto de Bienes Inmuebles en Panamá conforme al marco normativo vigente?
Escriba a info@rosasabogados.com o llámenos al +507 263-0852 →
Artículos relacionados
Si este tema es de su interés, le invitamos a consultar otros artículos de nuestro equipo legal:
- Derecho Tributario en Panamá — Servicios de la firma
- Derecho Inmobiliario — Compra, venta y asesoría de bienes raíces
- ¿Ya actualizó su Propiedad Horizontal sus datos en el RUC?
- Importancia en la obtención y cambio de Aviso de Operación
Fuentes y referencias externas
- Dirección General de Ingresos (DGI) — Portal oficial
- Sistema e-Tax 2.0 — Ministerio de Economía y Finanzas
- Gaceta Oficial de Panamá
ROSAS RODRÍGUEZ & ASOCIADOS
Contamos con experiencia en materia tributaria e inmobiliaria para brindarle acompañamiento integral y representación ante la Dirección General de Ingresos (DGI). Si necesita asesoría sobre el Impuesto de Bienes Inmuebles en Panamá, estamos a su disposición.
📧 Correo: info@rosasabogados.com
📞 Teléfonos: +507 263-0852 / +507 263-8848
🌐 Web: www.rosasabogados.com
1 Ver Cuadros 1.1 y 1.2: Comparativo de recaudaciones del Impuesto de Bienes Inmuebles correspondientes a los años 2015 y 2016, en contraste con el año 2023. Fuente: Dirección General de Ingresos (DGI), Boletín Estadístico Tributario 2016 y 2023.